Įmonės, kurios nėra bankai, vis dažniau nori bankininkystės galimybių savo produktuose: likučių, IBAN, mokėjimų inicijavimo, išrašų ir su kortelėmis susietų sąskaitų, pačios netapdamos licencijuotais bankais. Iš šio poreikio atsirado bankininkystė kaip paslauga (BaaS) — modelis, kuriame technologijų platformos ir įgaliotieji sąskaitų teikėjai susijungia taip, kad produktų įmonės finansines funkcijas galėtų įterpti per dienas ar savaites, o ne per metus.
Įterptiniai finansai yra tai, ką mato klientas: prekyvietė, darbo užmokesčio platforma ar kūrėjų programa, kurioje naudotojai gali laikyti pinigus, gauti išmokas arba atsiskaityti su tiekėjais neišeidami iš priimančiosios aplinkos. BaaS dažnai yra pateikimo mechanizmas — API, įtraukimo srautai, registro sąsajos ir partnerių orkestravimas, dėl kurių įterpimas tampa techniškai ir operaciškai įmanomas.
Šiame straipsnyje paaiškinama, kaip sudaryta šiuolaikinė BaaS ir įterptinių finansų infrastruktūra, kur eina reguliuojamos ribos ir ką produktų bei atitikties komandos turėtų įvertinti prieš paleisdamos sąskaitų funkcijas. Jame aprašomi architektūriniai modeliai, kuriuos FinDech taiko per Bankininkystės branduolį ir susijusius branduolius, nelaikant, kad kiekviena integracija ar rinka jau veikia ir kad pati FinDech laiko klientų lėšas.
Ši analizė siejasi su FinDech Bankininkystės branduolys — aštuonių branduolių infrastruktūros modelio dalimi.
Įterptiniai finansai ir BaaS papildo vienas kitą ir nėra sukeičiami
Įterptiniai finansai apibūdina platinimą: finansinė galimybė atsiranda nefinansinio produkto kelyje. Laisvai samdomųjų platforma, kuri rangovams moka į likučius programėlėje, įterpia finansus. Mažmenininkas, kasoje siūlantis mokėjimą dalimis, įterpia skolinimą arba kreditą. Naudotojo patirtis yra pagrindinio prekių ženklo dalis; reguliuojama veikla paprastai tenka bankui, elektroninių pinigų įstaigai (EMI) arba kitam įgaliotajam teikėjui.
Bankininkystė kaip paslauga apibūdina pasiūlą: modulinę sąskaitų, mokėjimų ir kortelių infrastruktūrą, pateikiamą per API ir operacinius procesus. BaaS teikėjai — dažnai technologijų platformos ir licencijuoto partnerio derinys — tvarko įtraukimo prijungimo taškus, kliento pažinimo (KYC) perdavimą, sąskaitų sukūrimą, operacijų įrašymą ir suderinimą su partnerių sistemomis.
Painiava kyla, kai tiekėjai šias sąvokas vartoja kaip sukeičiamas arba leidžia suprasti, kad vien prieigos prie API pakanka reguliavimo prievolėms. Produktų komandoms reikia abiejų perspektyvų: įterptinių finansų — naudotojo patirčiai ir patekimui į rinką, BaaS — integracijos architektūrai ir partnerių valdymui.
- Įterptiniai finansai orientuoti į naudotojo kontekstą ir konversiją esamame produkte.
- BaaS orientuotas į pakartotinai naudojamus sąskaitų kanalus, partnerių abstrakciją ir operacinį mastą.
- Nė viena sąvoka negarantuoja konkrečios licencijos rūšies; struktūra priklauso nuo veiklos, jurisdikcijos ir partnerio.
Keturi įterptinės bankininkystės infrastruktūros sluoksniai
Subrendę įterptinės bankininkystės sprendimai atskiria keturis sluoksnius. Produkto sluoksnis valdo prekių ženklą, kainodarą, prieigos teises ir klientų aptarnavimą. Platformos sluoksnis — tai, ką FinDech vadina Bankininkystės branduoliu — valdo sąskaitų modelius, vidinius registrus, likučių apskaičiavimą, išrašus, leidimus ir suderinimo procesus. Partnerio sluoksnis laiko reguliuojamas sąskaitų paslaugas: IBAN išdavimą, klientų lėšų apsaugą, atsiskaitymą ir, kai taikoma, jungtį su mokėjimų schemomis. Atitikties sluoksnis apima KYC, pinigų plovimo prevencijos (AML) stebėseną, sankcijų patikrą ir ataskaitas — dažnai bendrus visiems branduoliams per skersines kontrolės priemones.
Vidinis registras yra produkto tiesos šaltinis tam, ką mato naudotojas: prieinami, laukiantys ir rezervuoti likučiai, operacijų istorija ir kaupiami mokesčiai. Partnerių sistemos laiko pagrindinius apsaugotų lėšų ir reguliavimo ataskaitų įrašus. Būtent nuolatinis registro ir partnerių išrašų suderinimas palaiko įterptinių patirčių patikimumą, kai tinklai vėluoja atsiskaityti arba mokėjimų grąžinimai ateina asinchroniškai.
Silpnos architektūros šiuos sluoksnius sulieja: partnerio atsakymus užkoduoja sąsajos logikoje arba partnerio API laiko vieninteliu registru. Demonstracijose tai veikia, o gamyboje subyra, kai grąžinimo reikalavimai (angl. chargeback), atšaukimai ar atitikties sulaikymai reikalauja likučių būsenų, kurių partnerio API aiškiai nepateikia.
1. Produkto sąsaja
Sąskaitos, piniginės ir išrašai, rodomi priimančiojoje programėlėje, su prekių ženklui būdinga naudotojo patirtimi ir verslo taisyklėmis.
2. Platformos registras
Vidiniai įrašai, suteiktos teisės ir suderinimas, kurie išlieka nuoseklūs net keičiantis partneriams ar koridoriams.
3. Įgaliotieji teikėjai
Bankai, EMI ir sąskaitų teikėjai, kurie laiko klientų lėšas, išduoda IBAN ir atlieka reguliuojamą atsiskaitymą.
4. Atitikties orkestravimas
Tapatybės, stebėsenos ir intervencijos procesai, taikomi prieš pinigų judėjimą ir po jo.
Partnerių ribos: kas laiko lėšas ir kam tenka atsakomybė
Pagrindinis įterptinių finansų reguliavimo klausimas yra ne tai, kurį API tiekėją pasirinksite, o tai, kuris subjektas įgaliotas laikyti klientų lėšas, teikti mokėjimo paslaugas ir pateikti reguliavimo ataskaitas. Technologijų platformos, įskaitant FinDech, paprastai kuria orkestravimo, registro ir produkto integracijos sluoksnius. Jos nepakeičia bankų ar EMI, nebent yra atskirai licencijuotos šiai veiklai.
FinDech Bankininkystės branduolio riba yra aiški: FinDech nėra bankas ir nelaiko klientų lėšų. Sąskaitas, IBAN, klientų lėšų apsaugą ir atsiskaitymą teikia bankai, EMI ir kiti įgaliotieji sąskaitų teikėjai. Produktų komandos klientų informavimą, skundų nagrinėjimą ir indėlių apsaugos formuluotes turi sieti su faktiniu lėšų turėtoju, o ne su programinės įrangos sluoksniu.
Sutartinis paskirstymas svarbus tiek pat, kiek architektūra. Pagrindinėse paslaugų sutartyse turi būti aiškūs duomenų tvarkymo vaidmenys, pranešimai apie incidentus, audito prieiga ir tvarkingo nutraukimo procedūros, jei partneris pasitraukia iš koridoriaus. Įterptinių finansų paleidimai tyliai žlunga, kai keičiasi partnerio pajėgumai, o produktuose nėra atsarginio maršrutizavimo ar klientų pranešimų šablonų.
IBAN, vietinės sąskaitos ir daugiavaliutė architektūra
Naudotojai, gaudami atlyginimą ar mokėjimą pagal sąskaitą faktūrą, tikisi vietinių sąskaitos rekvizitų — IBAN Europoje, rūšiavimo kodų Jungtinėje Karalystėje, ACH rekvizitų Jungtinėse Amerikos Valstijose. BaaS infrastruktūra partneriams būdingus sąskaitų formatus paslepia už normalizuotų sąskaitų objektų ir išsaugo identifikatorius, kurių reikia mokėtojams.
Daugiavaliutės įterptinės sąskaitos įveda valiutos keitimą, atsiskaitymo terminus ir klientų lėšų apsaugos taisykles. Visa tai skiriasi pagal partnerį ir jurisdikciją. Platformos architektūra registro lygmeniu turėtų atskirti valiutų pinigines, aiškiai sekti laukiančias konversijos būsenas ir produkto tekstuose rodyti partneriui būdingus atsiskaitymo terminus, kad sumažėtų pagalbos užklausų.
Virtualieji IBAN ir subsąskaitų struktūros leidžia prekyvietėms bei platformoms kiekvienai sandorio šaliai priskirti unikalų identifikatorių, nesukuriant visaverčio sąskaitos santykio kiekvienam naudotojui. Šie modeliai priklauso nuo partnerio galimybių ir schemų taisyklių; infrastruktūra juos turėtų laikyti konfigūruojamomis funkcijomis, o ne universaliomis numatytosiomis reikšmėmis.
Įtraukimas, limitai ir sąskaitos gyvavimo ciklas
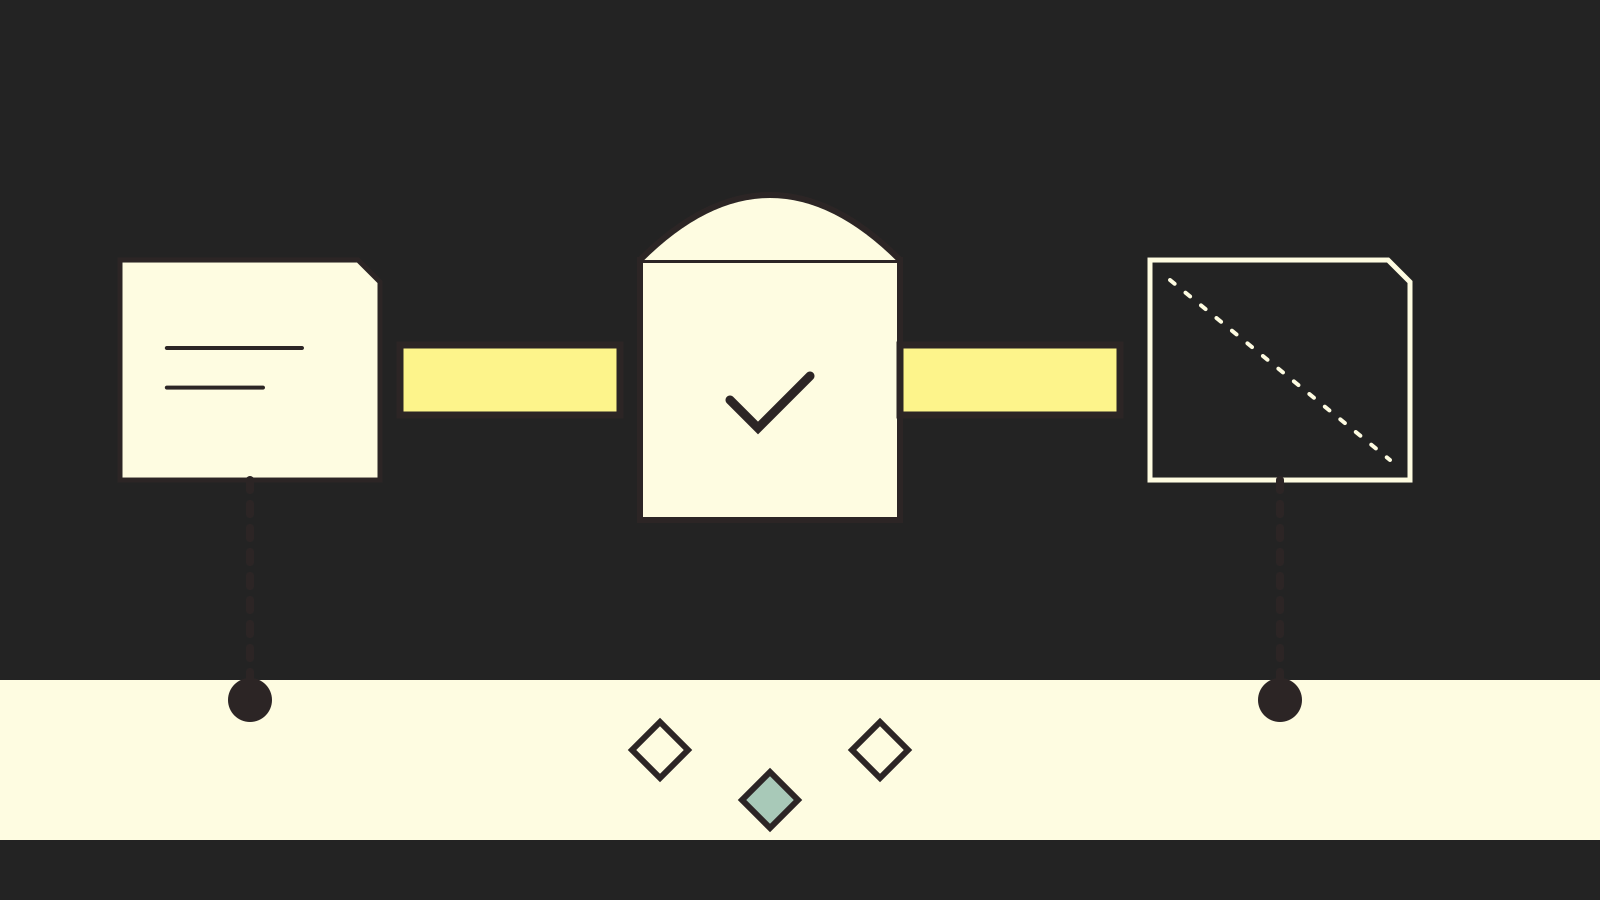
Įterptinės sąskaitos įtraukimas sujungia produkto registraciją su tapatybės patikra, sankcijų patikra ir partnerio sąskaitos sukūrimu. Klaida bet kuriame žingsnyje sukuria dalines būsenas — patvirtintą tapatybę be IBAN arba IBAN be teisės leisti lėšas — kurioms reikia idempotentiškų pakartojimų ir aiškių pranešimų naudotojui.
Pakopinis KYC yra įprasta praktika: lengva patikra esant mažiems limitams, išplėstinis deramas tikrinimas esant didesniems likučiams ar verslo sąskaitoms. Bankininkystės infrastruktūra pakopas turėtų išreikšti kaip politikos konfigūraciją, bendrą prekių ženklams, o ne kaip kiekvienoje programėlėje užkoduotą logiką.
Sąskaitos gyvavimo ciklo įvykiai — uždarymas, neveiklumas, sąskaitos turėtojo mirtis, lėšų grąžinimas — yra operaciniai reikalavimai, kurių dažnai nepaisoma iki pirmojo ribinio atvejo. Platformos procesai turėtų palaikyti partnerio inicijuotus blokavimus, naudotojo inicijuotą uždarymą su likučio pervedimu ir audito pėdsakus atitikties peržiūrai.
- Idempotentiškas įtraukimas neleidžia dubliuoti sąskaitų, kai naudotojai veiksmą kartoja po tinklo klaidos.
- Limitų varikliai turėtų sujungti produkto taisykles su partnerio ir schemos apribojimais.
- Išrašai ir kvitai turėtų būti formuojami iš registro duomenų, suderintų su partnerio įrašais.
Sąskaitų sujungimas su mokėjimais ir kortelėmis
Įterptinė bankininkystė retai baigiasi likučiais. Iš tos pačios sąskaitos sąsajos naudotojai finansuoja korteles, inicijuoja SEPA arba momentinius mokėjimus ir jungiasi prie atvirosios bankininkystės srautų. Bankininkystės branduolys pinigų judėjimui natūraliai jungiasi su Mokėjimų branduoliu, o kortelių programų integracijai — su Kortelių branduoliu; kiekvienas turi savas partnerių ribas.
Orkestravimas tarp branduolių neleidžia limitams išsiskirti: naudotojas, kuriam užblokuoti išeinantys mokėjimai, neturėtų finansuoti kortelės kitu keliu, nebent politika tai aiškiai leidžia. Rizikos skydo tipo intervencijos sluoksniai jautrius veiksmus vertina prieš įvykdymą sąskaitų, mokėjimų ir kortelių srityse.
Atsiskaitymo laiko neatitikimai — kortelės autorizacijos ir sąskaitos nurašymai, laukiantys įeinantys pervedimai ir prieinamas likutis — reikalauja produkto tekstų ir registro būsenų, kurias naudotojai supranta. Infrastruktūra laukiančius ir rezervuotus likučius turėtų rodyti kaip pirmarūšes sąvokas, o ne kaip paslėptas įgyvendinimo detales.
BaaS ir įterptinių finansų partnerių vertinimas
Partnerį reikėtų rinktis nuo leidžiamos veiklos ir tikslinių koridorių, o ne nuo API funkcijų sąrašo. Patikrinkite teisę teikti paslaugas pagal veiklos pasą arba vietinius leidimus, klientų lėšų apsaugos tvarką, narystę schemose ir ankstesnę operacinę patirtį jūsų segmentuose — vartotojų, verslo ar prekyviečių.
Techninis vertinimas apima įvykių pranešimų (webhook) patikimumą, bandomosios aplinkos atitiktį gamybinei, idempotentiškumo palaikymą, suderinimo failų formatus ir eskalavimo kelius gamybos incidentams. Operacinis vertinimas apima įtraukimo paslaugų lygio susitarimus (SLA), atitikties peržiūros trukmę ir pranešimus apie schemų ar reguliavimo pokyčius.
Priklausomybės nuo vieno partnerio verta vengti, jei nėra dokumentuoto migracijos kelio. Įterptinių finansų produktai, augantys keliuose koridoriuose, dažnai reikalauja kelių sąskaitų teikėjų; platformos abstrakcija atsiperka, kai antrasis partneris integruojamas per savaites, o ne per ketvirčius.
Praktinės išvados
Bankininkystė kaip paslauga ir įterptinių finansų infrastruktūra leidžia produktų įmonėms siūlyti sąskaitų patirtis netampant bankais, tačiau tik tada, kai architektūra gerbia partnerių ribas, registro sandarą ir atitikties orkestravimą.
Sėkminguose įgyvendinimuose produkto sąsajos atskirtos nuo platformos registrų, jungiamasi su įgaliotaisiais teikėjais lėšų laikymui ir atsiskaitymui, o duomenys nuolat derinami, kad naudotojai matytų tikslius likučius ir istorijas.
Komandos, vertinančios įterptinę bankininkystę, reguliavimo vaidmenis turėtų nustatyti prieš projektuodamos naudotojo patirtį, anksti investuoti į daugiavaliutės aplinkos ir gyvavimo ciklo procesus ir BaaS laikyti ilgalaike partnerių valdymo disciplina, o ne vienkartiniu integracijos projektu.