Tokenizuotas turtas — skaitmeninės akcijų, fondų, nekilnojamojo turto, žaliavų ar struktūrizuotų priemonių išraiškos paskirstytuosiuose registruose arba reguliuojamose žetonų platformose — iš bandomųjų projektų perėjo į gamybinius planus Europoje ir kitose rinkose. Produktų komandų prašoma siūlyti dalinę prieigą, greitesnį atsiskaitymą ir vieningus portfelio vaizdus, tuo metu reguliuotojams griežtinant kriptoturto, investicinių paslaugų ir piktnaudžiavimo rinka taisykles.
Tokenizuoto turto infrastruktūra nėra viena išmanioji sutartis. Ji apima priemonės apibrėžimą, pirminį išleidimą arba platinimą, įgaliotą prekybą arba perleidimą, saugojimo arba registro suderinimą, korporatyvinius veiksmus, mokestines ataskaitas ir klientui rodomą portfelio pateikimą. Kiekvienam sluoksniui tenka skirtingi reguliavimo lūkesčiai ir priklausomybės nuo partnerių.
Šiame straipsnyje apžvelgiamas šis infrastruktūros rinkinys, paaiškinama, kur baigiasi technologijų platformos ir prasideda licencijuota investicinė veikla, ir nurodomi projektavimo pasirinkimai, kuriuos produktų ir atitikties komandos turėtų padaryti prieš paleisdamos tokenizuotus pasiūlymus. Jis atspindi FinDech Investavimo branduolio ir Kripto branduolio rėmus kaip numatytą architektūrą, o ne teiginį, kad FinDech yra brokeris, turto saugotojas ar investicinė įmonė.
Ši analizė siejasi su FinDech Investavimo branduolys — aštuonių branduolių infrastruktūros modelio dalimi.
Kas yra tokenizuotas turtas ir kuo jis nėra
Tokenizavimas sukuria skaitmeninę priemonę, kuri išreiškia nuosavybę, ekonominę poziciją arba sutartines teises ir yra susieta su pagrindiniu turtu. Įgyvendinimai svyruoja nuo vertybinių popierių žetonų, registruojamų grandinėse su leidimais, iki brokerio laikomų teisių pagal apskaitinį įrašą, pateikiamų per API. Bendras produkto tikslas — dalumas, programuojamos perleidimo taisyklės ir galbūt trumpesni atsiskaitymo ciklai, palyginti su senaisiais sertifikuotais ar bendrosios sąskaitos (omnibus) modeliais.
Tokenizavimas savaime nereiškia švelnesnio reguliavimo. Jei pagrindinė veikla yra vertybinis popierius, fondo vienetas ar kita reguliuojama priemonė, žetono forma nepanaikina prospekto, tinkamumo, licencijavimo ir piktnaudžiavimo rinka prievolių. Komandos, kurios tokenizavimą laiko naudotojo patirties trumpiniu ir neatlieka teisinės klasifikacijos peržiūros, prisiima priežiūros poveikio riziką.
Tokenizavimas taip pat nereiškia, kad mažmeniniai naudotojai turtą saugo patys. Daugelyje reguliuojamų produktų turtas lieka pas įgaliotuosius saugotojus arba centrinius vertybinių popierių depozitoriumus, o žetonai teikėjų sistemose išreiškia teises. Architektūra turėtų atspindėti faktinę saugojimo ir registro tvarką, o ne vien rinkodaros kalbą.
- Vertybinių popierių žetonams paprastai taikoma vertybinių popierių teisė, nepriklausomai nuo registro technologijos.
- Paslaugų arba mokėjimo žetonams gali būti taikomi atskiri kriptoturto režimai, pavyzdžiui, MiCA Europos Sąjungoje.
- Dalinimas yra produkto savybė; įgaliojimas vis tiek lemia, kas ir kam gali jį siūlyti.
Tokenizuoto turto infrastruktūros rinkinys
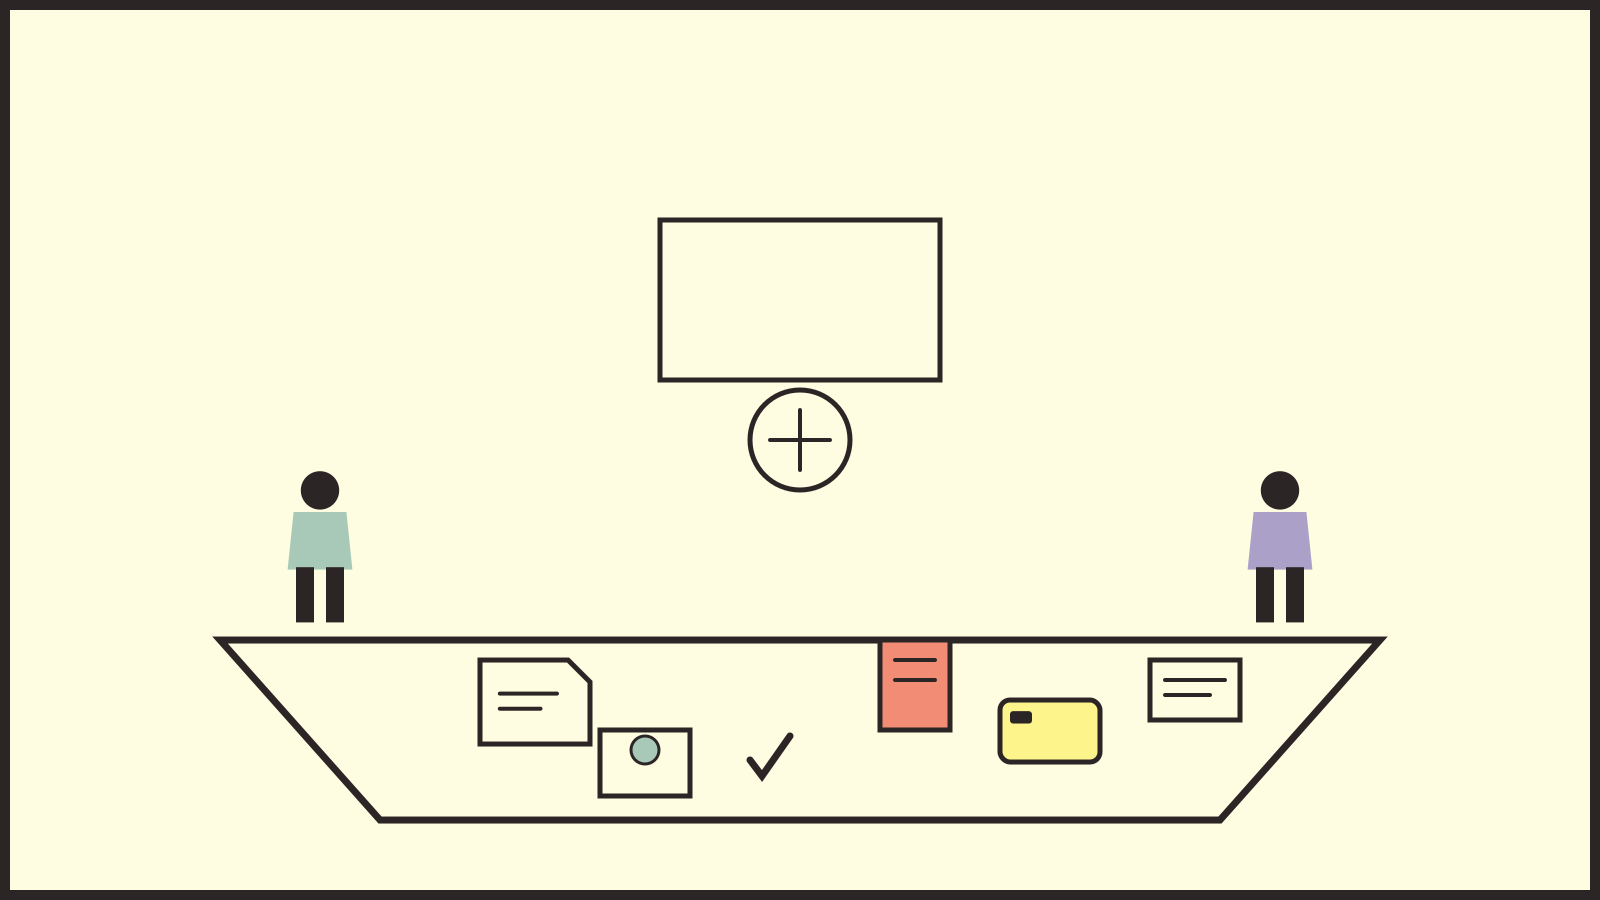
Gamybinio lygio tokenizuoto turto platformos sujungia šešias funkcines sritis. Priemonių ir katalogo paslaugos normalizuoja identifikatorius, metaduomenis, jurisdikcijas ir priėmimo taisykles, kad atradimo patirtys išliktų nuoseklios pas visus teikėjus. Pavedimų ir pasirašymo procesai fiksuoja investuotojo nurodymus, taiko tinkamumo ir priimtinumo patikras ir vykdymą nukreipia įgaliotiesiems brokeriams, perleidimo agentams arba žetonų emitentams.
Atsiskaitymo ir registro sluoksniai fiksuoja nuosavybės pokyčius — grandinėje, centriniame registre arba saugotojo knygose — pagal struktūrą. Suderinimas lygina platformos pozicijų įrašus su teikėjų išrašais, įskaitant korporatyvinius veiksmus, skaidymus ir nepavykusius atsiskaitymus. Portfelio pateikimas galutiniam naudotojui sujungia turimas pozicijas, rezultatus, istoriją ir informacijos atskleidimą.
FinDech Investavimo branduolys projektuojamas pagal šį atskyrimą: atradimas, pavedimai, pozicijos ir portfelio naudotojo patirtis yra bendra produkto infrastruktūra, o vykdymas, saugojimas ir reguliuojamas platinimas vyksta per įgaliotuosius subjektus ir partnerius.
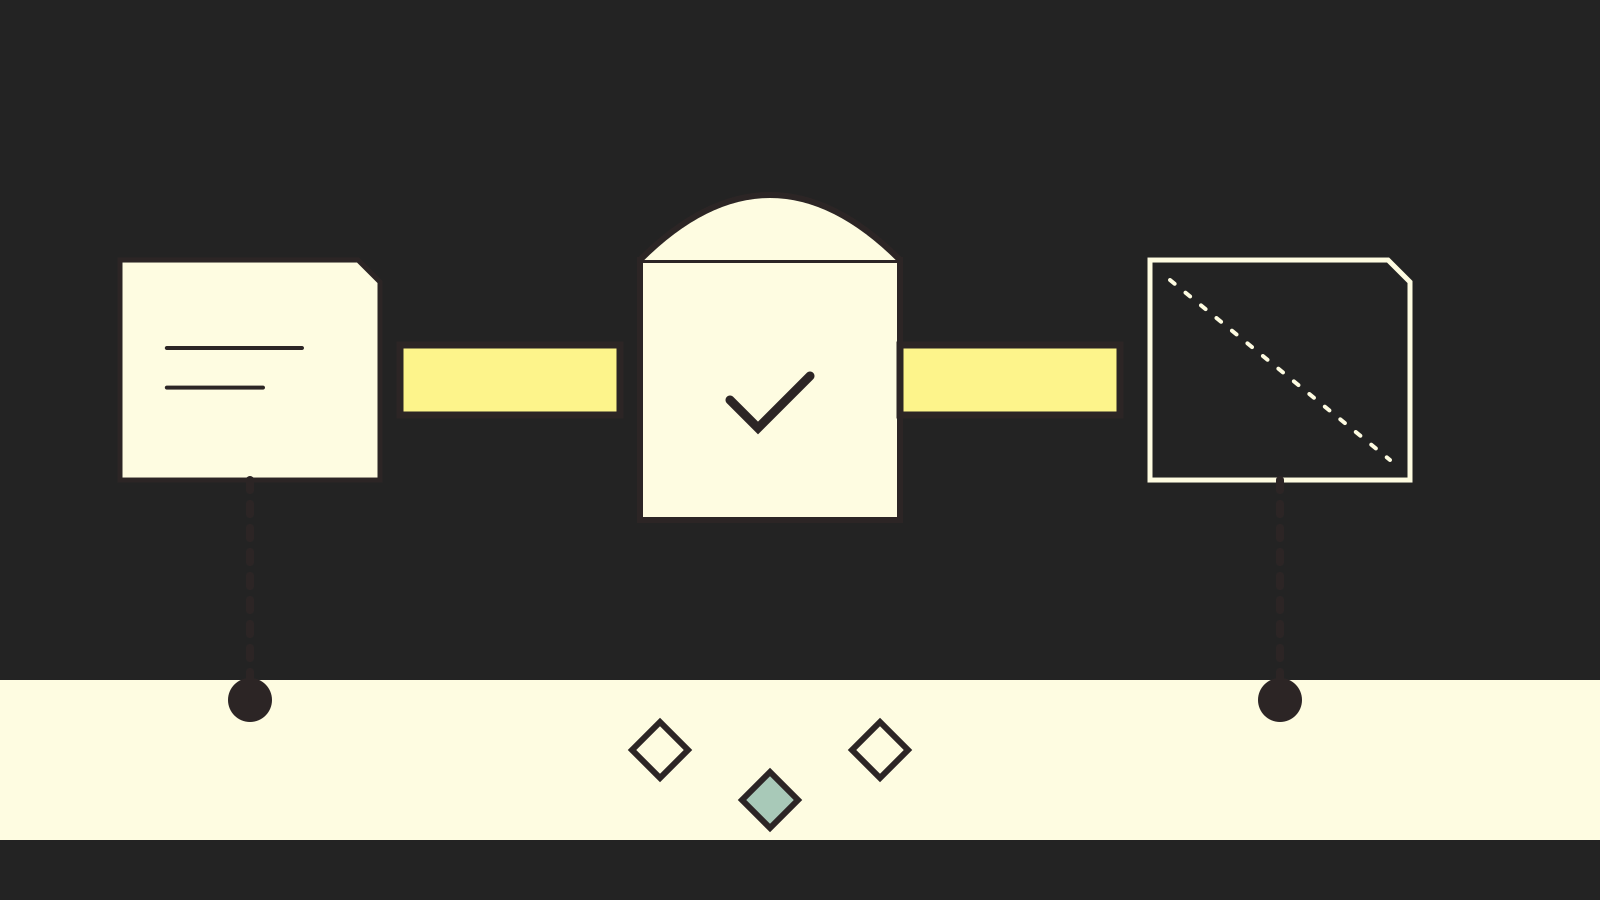
1. Katalogas ir priėmimas
Normalizuoti turto puslapiai, jurisdikcijų apribojimai ir investuotojų kvalifikacijos taisyklės prieš priimant bet kurį pavedimą.
2. Pavedimo ir atitikties prijungimo taškai
Tinkamumas, priimtinumas, rizikos atskleidimas ir koncentracijos ribos, taikomi kuriant pavedimą.
3. Įgaliotasis vykdymas
Brokeriai, turto saugotojai arba žetonų platformos vykdo ir atsiskaito pagal priemonės tipą ir rinką.
4. Pozicija ir suderinimas
Vidiniai įrašai, suderinti su teikėjų išrašais, įskaitant laukiančias ir nepavykusias būsenas.
Reguliavimo kontekstas Europoje ir už jos ribų
Europos komandos veikia persidengiančiose sistemose: finansinių priemonių rinkų direktyva (MiFID II) taikoma investicinėms paslaugoms, Prospekto reglamentas — viešiems siūlymams, alternatyvaus investavimo fondų valdytojų direktyva (AIFMD) arba KIPVPS (UCITS) — fondų struktūroms, o kriptoturto rinkų reglamentas (MiCA) — kriptoturtui, kuris kvalifikuojamas kaip kitas kriptoturtas arba turtu susieti žetonai. Tokenizuoti vertybiniai popieriai paprastai lieka vertybiniais popieriais; MiCA nepakeičia vertybinių popierių teisės priemonėms, kurios patenka į tradicinius apibrėžimus.
Nacionalinės kompetentingos institucijos atidžiai vertina tokenizuotų produktų rinkodarą mažmeniniams investuotojams, klientų turto saugojimą ir tarpvalstybinį veiklos pasą. Baltosios knygos, pagrindinės informacijos dokumentai ir rizikos įspėjimai turi atitikti faktinę struktūrą, o ne bendrus pasakojimus apie blokų grandinę.
Pinigų plovimo prevencijos ir Travel Rule (kelionės taisyklės) reikalavimai taikomi, kai pervedimuose dalyvauja virtualusis turtas arba virtualiojo turto paslaugų teikėjai (VASP). Infrastruktūra turėtų palaikyti gavėjo identifikavimą, operacijų stebėsenos prijungimo taškus ir audito pėdsakus, nelaikant, kad skaidrumas grandinėje patenkina visus pinigų plovimo prevencijos įrodymų reikalavimus.
Saugojimo, registro ir suderinimo architektūra
Saugojimas lemia, kas turi nuosavybės teisę, kas prisiima nemokumo riziką ir kaip atskiriamas klientų turtas. Tokenizuotuose modeliuose gali būti naudojami kvalifikuoti turto saugotojai, jungtys su centriniu vertybinių popierių depozitoriumu (CSD) arba emitento tvarkomi registrai, kuriuose perleidimo apribojimus užtikrina išmaniosios sutartys arba perleidimo agentai.
Platformos pozicijų įrašuose reguliuojamam turtui teikėjo patvirtinimai turėtų būti laikomi autoritetingais, o vidiniai registrai palaikomi tam, kad naudotojo patirtis reaguotų greitai. Neatitikimai — pavėluotas korporatyvinių veiksmų įrašymas, tiltų vėlavimai tarp grandinės ir registro už grandinės ribų — turi iškilti operacijų skydeliuose, o ne tik mėnesiniuose paketiniuose suderinimuose.
FinDech nėra turto saugotojas, brokeris ar investicinė įmonė. Reguliuojamą investicinę veiklą, kai to reikia, vykdo tinkamai įgalioti subjektai ir partneriai. Technologijų sluoksniai integruojasi su tais partneriais; jie nepakeičia klientų turto taisyklių.
Pirminis platinimas ir antrinis likvidumas
Pirminė emisija — pasirašymas į naujus tokenizuotus fondus, nekilnojamojo turto dalis ar privatų platinimą — akcentuoja prospekto atitiktį, investuotojų ribas ir atsiskaitymą į saugojimą. Antrinė prekyba prideda piktnaudžiavimo rinka priežiūrą, jungtį su birža arba daugiašale prekybos sistema (MTF) ir likvidumo lūkesčius, kurių mažmeniniai naudotojai gali nesuprasti.
Infrastruktūra proceso eigoje ir informacijos atskleidime pirminio pasirašymo tipus turėtų atskirti nuo antrinės rinkos pavedimų. Produktas, kuris palaiko tik pirminį pasirašymą, neturėtų rodyti grafikų ir pavedimų knygų, kurie sudaro nuolatinio likvidumo įspūdį, nebent tai palaiko reguliuojama prekybos vieta arba brokeris.
Partneriai, besispecializuojantys tokenizuotoje pirminėje emisijoje, skiriasi nuo tų, kurie siūlo prieigą prie antrinės alternatyviosios prekybos sistemos (ATS) arba MTF. Orkestravimo sluoksniai turėtų nukreipti pagal priemonės gyvavimo ciklo etapą ir investuotojo segmentą.
Kur Kripto branduolys susitinka su Investavimo branduoliu
Vienos tokenizuotos priemonės atsiskaito viešose grandinėse arba grandinėse su leidimais; kitos lieka visiškai už grandinės ribų, o žetonų nuorodos naudojamos tik viduje. Kripto branduolys teikia skaitmeninio turto procesų infrastruktūrą — piniginių sąsajas, pervedimų kontrolę, jungtis su teikėjais — o Investavimo branduolys valdo investicinio produkto semantiką: tinkamumą, turto puslapius, pozicijas ir portfelio analitiką.
Sankirtos taškuose reikia aiškios politikos: kurios priemonės leidžia išėmimą į grandinę, kurios lieka tik apskaitiniu įrašu ir kaip Rizikos skydas tokenizuotų vertybinių popierių pervedimams vertina piniginių paskirties adresus. Visų žetonų traktavimas kaip bendro kriptoturto pažeidžia atitiktį; visų kriptoturto procesų traktavimas kaip vertybinių popierių kenkia operaciniam efektyvumui.
Stabiliųjų kriptovaliutų finansavimo kanalai, naudojami tokenizuotam pasirašymui, į investicinį kelią įveda mokėjimų ir elektroninių pinigų partnerius. Pinigų suderinimas tarp Bankininkystės branduolio, Mokėjimų branduolio ir Investavimo branduolio finansavimo ir grąžinimo procesuose turi būti aiškus.
Portfelio naudotojo patirtis, rezultatai ir informacijos atskleidimas
Naudotojai tikisi turto aprašymo puslapių, stebimųjų sąrašų, įsigijimo savikainos, rezultatų grafikų ir išrašų, palyginamų su tradicinėmis brokerių programėlėmis, net kai vidinis atsiskaitymas skiriasi. Investavimo infrastruktūra turėtų normalizuoti korporatyvinius veiksmus, mokesčių kaupimą ir valiutos rodymą, kad prekių ženklams nereikėtų analizės iš naujo kurti kiekvienam teikėjui.
Rizikos atskleidimas ir priimtinumo klausimai turi būti pavedimo kelyje, o ne paslėpti statinėse sąlygose. Jurisdikcijai būdingi tekstai, nelikvidumo įspėjimai privatiems tokenizuotiems pasiūlymams ir interesų konfliktų atskleidimas turėtų būti valdomi konfigūracija.
Mokestinių ataskaitų ir įsigijimo savikainos taisyklės skiriasi pagal investuotojo rezidenciją ir priemonės tipą. Platformos duomenų eksportą ir partnerių ataskaitų integracijas turėtų planuoti iš anksto, o ne pritaikyti vėliau, jau gavus reguliavimo užklausą.
Praktinės išvados
Tokenizuoto turto infrastruktūra apima katalogą, atitiktį, įgaliotąjį vykdymą, saugojimo suderinimą ir portfelio pateikimą — tai kur kas daugiau nei žetono sutarties įdiegimas.
Produktų komandos pasiekia rezultatą tada, kai teisingai klasifikuoja priemones, vykdymui ir saugojimui integruoja licencijuotus partnerius ir suderinimo bei informacijos atskleidimo procesus sukuria prieš plečiant rinkodarą.
FinDech Investavimo branduolio ir Kripto branduolio modelis produkto prieigos sluoksnius palieka pakartotinai naudojamus, o reguliuojama veikla lieka įgaliotiesiems subjektams. Investiciniai produktai kelia riziką; infrastruktūros aiškumas mažina operacines ir reguliavimo staigmenas, tačiau jų nepanaikina.